TODO_SEO

Enquête assurance et fraude
Établir la preuve d'un sinistre frauduleux

Des preuves matérielles et recevables pour objectiver vos doutes et protéger vos intérêts.

Un sinistre aux circonstances douteuses, une déclaration qui ne colle pas, un préjudice corporel qui semble exagéré ? Pour refuser une indemnisation ou faire annuler un contrat, une intuition ne suffit pas : c'est à l'assureur de prouver la mauvaise foi de l'assuré.

Une enquête assurance et fraude menée par un détective privé agréé permet d'établir des faits matériels et de produire un rapport recevable, dans le respect de la vie privée. Agréée par l'État, l'agence LDI Investigation accompagne les compagnies, mutuelles, courtiers et leurs conseils.

Agrément CNAPS Preuves recevables Déontologie stricte
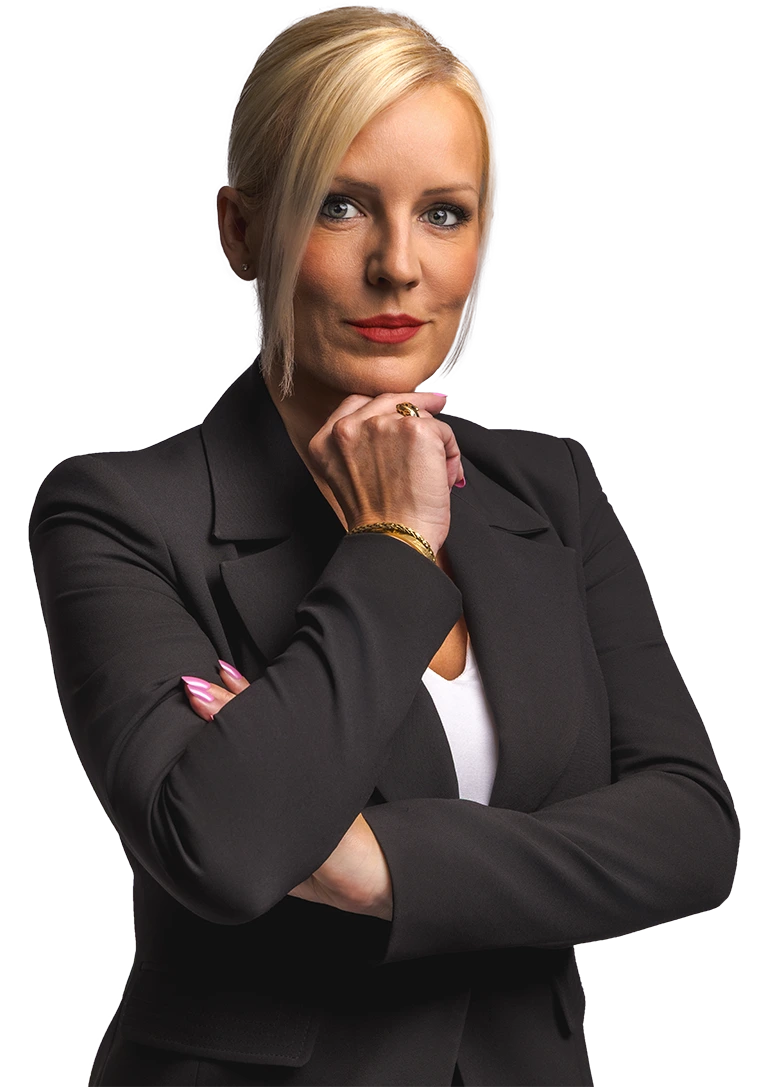
Ingrid Lefrère, détective privé agréé CNAPS à Perpignan

Ingrid Lefrère, détective privée agréée

Agence agréée par l'État — CNAPS N° 20220830563

Qu'est-ce que la fraude à l'assurance ?

La fraude à l'assurance consiste à tromper un assureur pour obtenir une indemnisation indue ou une couverture à des conditions faussées. Elle coûte chaque année des sommes considérables, supportées in fine par la collectivité des assurés à travers les primes.

Elle peut intervenir à deux moments clés de la relation : à la souscription (l'assuré fausse la déclaration du risque) et au sinistre (l'assuré invente, provoque ou exagère un dommage). Un détective n'intervient généralement qu'en complément, après une expertise ou une enquête interne qui a laissé subsister un doute sérieux.

Les principales formes de fraude

La fausse déclaration à la souscription

Minorer un antécédent, dissimuler le conducteur principal d'un véhicule, sous-déclarer un risque : la fausse déclaration intentionnelle fausse l'évaluation du risque et le calcul de la prime. Elle expose à la nullité du contrat.

Le faux sinistre ou le sinistre exagéré

Vol déclaré mais inexistant, incendie d'origine suspecte, dégât des eaux antidaté, biens surévalués, sinistre provoqué : l'enquête vise à éclaircir les circonstances réelles et à confronter la déclaration aux faits.

Préjudice corporel exagéré et indemnités

Déclarer une incapacité lourde pour majorer une indemnisation, ou cumuler des indemnités avec un arrêt maladie abusif. La vérification porte sur les capacités réelles, de manière encadrée.

Pourquoi la preuve de la fraude est-elle si difficile ?

C'est le cœur du sujet. En droit des assurances, la charge de la preuve de la mauvaise foi pèse sur l'assureur : il ne suffit pas de soupçonner une fraude, il faut démontrer son caractère intentionnel. Une déclaration inexacte de bonne foi n'emporte pas les mêmes conséquences qu'une fraude délibérée.

Or l'intention se cache. Les gestionnaires disposent des déclarations, parfois d'une expertise, mais rarement d'éléments factuels établissant ce que fait réellement l'assuré. C'est précisément ce que des constatations objectives, recueillies légalement, viennent apporter au dossier.

Un doute sérieux sur un sinistre ou une déclaration ?
Un entretien gratuit permet d'évaluer si une enquête est pertinente et proportionnée dans votre dossier.

Évaluer un dossier, gratuitement

Ce qu'un détective peut établir, et comment

Dans un cadre légal, l'enquêteur peut :

  • ▹Éclaircir les circonstances d'un sinistre (déroulé d'un accident, origine d'un incendie, réalité d'un vol) ;
  • ▹Vérifier la réalité d'un préjudice en observant, en espace public, des activités incompatibles avec l'incapacité déclarée ;
  • ▹Recouper les déclarations auprès de tiers et en sources ouvertes (activité professionnelle, train de vie cohérent ou non avec la déclaration) ;
  • ▹Recueillir des témoignages et réunir des indices concordants.

Pour cela, il mobilise la surveillance discrète, l'enquête administrative, l'enquête en sources ouvertes et l'audition de témoins. À l'issue, un rapport circonstancié et horodaté est remis, exploitable par l'assureur et son conseil.

Légalité et proportionnalité

C'est une exigence non négociable, et elle protège l'assureur autant que l'assuré. Une enquête n'est légitime que si elle repose sur un doute sérieux et objectif, et non sur la seule importance financière du dossier.

La surveillance se fait en espace public, jamais à l'intérieur d'un domicile, sans collecte de données de vie privée, et de façon proportionnée au préjudice en jeu.

Une surveillance disproportionnée ou intrusive peut être jugée illicite, et la preuve écartée des débats. L'objectif est d'identifier une fraude réelle, pas de harceler un assuré de bonne foi, parfois en situation de détresse après un sinistre grave. Cette rigueur est aussi ce qui rend le rapport solide en justice.
Les conséquences pour le fraudeur

Lorsque la fraude est établie, les conséquences sont lourdes et se cumulent souvent.

1

Nullité du contrat

En cas de fausse déclaration intentionnelle (article L.113-8 du Code des assurances) : le contrat est réputé n'avoir jamais existé, les primes versées restent acquises à l'assureur, et l'assuré doit restituer les indemnités déjà perçues.

2

Réduction d'indemnité

Réduction proportionnelle de l'indemnité si la déclaration inexacte n'est pas intentionnelle (article L.113-9 du Code des assurances).

Du rapport à l'action

Le rapport d'enquête s'inscrit dans une chaîne. Il intervient le plus souvent après une expertise ou une enquête interne non concluante. Sur sa base, l'assureur peut faire constater des faits par un commissaire de justice (ex-huissier), refuser ou réduire l'indemnisation, faire prononcer la nullité du contrat par le juge, et, le cas échéant, déposer plainte pour escroquerie. Le détective réunit les faits ; l'assureur et son avocat décident de la suite.

Comment se déroule une enquête avec LDI Investigation

1

Entretien et évaluation

Vous exposez le dossier et les éléments qui fondent le doute. L'agence apprécie la pertinence et la proportionnalité d'une enquête. Échange confidentiel et sans engagement.

2

Définition de la mission

Définition du périmètre de l'enquête, des moyens à mettre en œuvre et de la durée proportionnée à l'enjeu.

3

Investigations

Vérifications administratives, enquêtes sur le terrain et surveillance menées dans le strict respect de la légalité.

4

Rapport documenté

Un rapport de détective privé circonstancié et exploitable en justice vous est remis pour étayer votre position.

Des preuves recevables pour étayer la mauvaise foi.

Entretien d'évaluation gratuit, confidentiel et sans engagement.

Agence agréée par l'État — CNAPS N° 20220830563

Étude de cas : un préjudice corporel surévalué

Exemple anonymisé, représentatif d'une mission type.

Contexte

À la suite d'un accident, un assureur fait face à une demande d'indemnisation élevée fondée sur une incapacité lourde et durable. L'expertise laisse subsister un doute sérieux, sans pouvoir le lever.

Mission menée

Une surveillance proportionnée, menée exclusivement en espace public et sur quelques jours, établit que l'intéressé pratique régulièrement des activités physiques totalement incompatibles avec l'incapacité déclarée.

Résultats

Le rapport de l'enquêteur, documenté et horodaté, permet à l'assureur de discuter factuellement l'évaluation du préjudice et de sécuriser sa position pour limiter le montant de l'indemnisation, en lien avec son avocat.

L'essentiel : un dossier objectivé, sans atteinte disproportionnée à la vie privée.

Combien coûte une enquête assurance ?

Le coût dépend de la nature du sinistre, des vérifications nécessaires et de la durée de surveillance, toujours proportionnée. L'entretien d'évaluation est gratuit et un devis est établi avant toute mission.

Prestation Tarif indicatif [TARIF PROVISOIRE]
Entretien et évaluation de faisabilité Gratuit
Vérification des circonstances d'un sinistre Sur devis
Surveillance (forfait journée, environ 8 h) à partir de 650 € HT
Volet international Sur devis
Rapport circonstancié Inclus
Montants donnés à titre d'exemple (voir tous nos honoraires). L'agence s'engage sur des moyens, jamais sur un résultat garanti.

Les frais d'enquête peuvent-ils être récupérés ?

L'assureur est le plus souvent défendeur, assigné par un assuré qui conteste un refus de garantie. S'il obtient gain de cause, le juge peut condamner l'assuré à lui verser une somme au titre de l'article 700 du Code de procédure civile, frais d'enquête compris ; en cas de constitution de partie civile pour escroquerie, c'est l'article 475-1 du Code de procédure pénale.

Le montant reste à la libre appréciation du juge. Pour un gestionnaire, le calcul déterminant est ailleurs : le coût d'une enquête proportionnée face à l'indemnisation indue qu'elle écarte.

Pourquoi choisir LDI Investigation
Ingrid Lefrère, détective privée agréée

LDI Investigation, détective privé agréé CNAPS à Perpignan

Une exigence probatoire pour les assureurs

L'agence Legal Detective Investigations, dirigée par Ingrid Lefrère, est titulaire de l'agrément d'État CNAPS N° 20220830563. Vous pouvez exiger ce numéro de tout détective avant de lui confier une mission.

Forte de son expertise dans l'enquête d'assurances, l'agence connaît parfaitement les mécanismes de la fraude et les exigences de recevabilité propres au secteur. Elle privilégie une approche proportionnée, travaille en lien avec les conseils des assureurs, et garantit discrétion et confidentialité absolue.

Zone d'intervention

Basée à Perpignan (Pyrénées-Orientales), LDI Investigation intervient pour les professionnels de l'assurance sur l'ensemble du territoire national.

L'agence dispose également d'une solide capacité d'action à l'international (Europe, Maghreb, et au-delà) grâce à son réseau de correspondants, particulièrement utile dans les dossiers de sinistres complexes ou de faux à l'étranger.

Principales villes d'Occitanie

Perpignan Narbonne Béziers Montpellier Nîmes Carcassonne
Zone d'intervention de l'agence LDI

Questions fréquentes

1. Qui peut mandater une enquête de fraude à l'assurance ?
Les compagnies d'assurance, mutuelles, courtiers et gestionnaires de sinistres, le plus souvent après une expertise ou une enquête interne ayant laissé subsister un doute sérieux.
2. À qui incombe la preuve de la fraude ?
À l'assureur. Il doit démontrer le caractère intentionnel de la fausse déclaration ou du sinistre. C'est précisément ce que les constatations du détective viennent étayer.
3. Le rapport est-il recevable en justice ?
Oui, s'il a été obtenu loyalement et de façon proportionnée au préjudice. Une surveillance disproportionnée peut être écartée des débats.
4. Quelles sanctions encourt l'assuré fraudeur ?
La nullité du contrat (article L.113-8 du Code des assurances), une réduction d'indemnité (article L.113-9), et une sanction pénale pour escroquerie (article 313-1 du Code pénal).
5. Le détective peut-il surveiller l'assuré à son domicile ?
Non. La surveillance se limite à l'espace public et ne doit révéler aucune donnée de vie privée.
6. Les frais d'enquête peuvent-ils être mis à la charge de l'assuré ?
Si l'assureur obtient gain de cause, le juge peut condamner l'assuré à lui verser une somme au titre de l'article 700 du Code de procédure civile, enquête comprise. En cas de constitution de partie civile devant le tribunal correctionnel, l'article 475-1 du Code de procédure pénale s'applique. Le montant est fixé librement par le juge.

Objectiver un doute, dans un cadre maîtrisé

Face à un sinistre suspect, agir sans preuve fragilise votre position, et une preuve mal obtenue est inexploitable. LDI Investigation vous aide à établir les faits dans un cadre légal et proportionné, à l'appui de votre décision et de votre éventuelle procédure. L'entretien d'évaluation est gratuit, confidentiel et sans engagement.

Protégez la communauté de vos assurés.

Faites le point sur un dossier et obtenez un devis adapté, sans engagement.

Contact

Appeler

Un échange confidentiel et sans engagement

LEGAL DETECTIVE INVESTIGATIONS - L.D.I.

86 Boulevard Aristide Briand

66000 PERPIGNAN

FRANCE